

- Investigación revela que 135 grandes empresas no pagaron impuesto de renta, porque reportaron pérdidas o utilidades en cero durante 2025; expertos piden una revisión exhaustiva de Tributación.
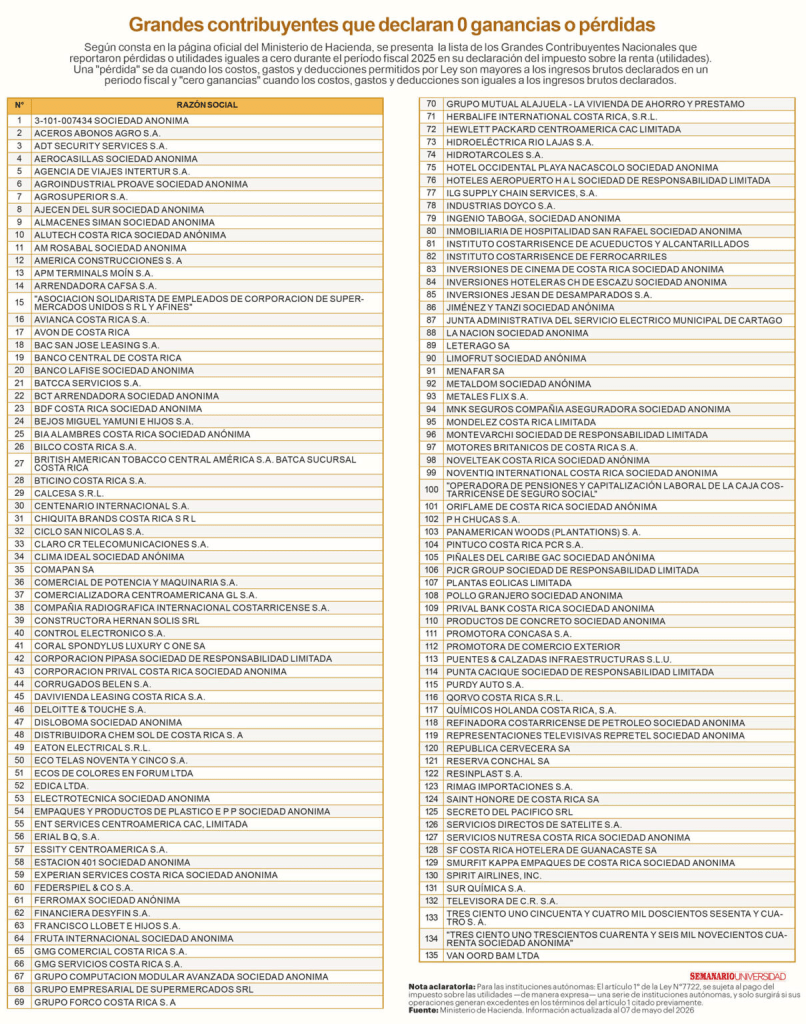
Mientras el Estado enfrenta una reducción en la recaudación tributaria y mantiene presiones sobre las finanzas públicas, un total de 135 empresas catalogadas como “Grandes Contribuyentes Nacionales” reportaron pérdidas o utilidades en cero durante el período fiscal 2025, condición que les permitió no pagar impuesto sobre las utilidades, según la información oficial del Ministerio de Hacienda divulgada por una investigación del Semanario Universidad.
Entre las compañías incluidas en el listado aparecen Purdy Auto S.A., APM Terminals, Claro CR Telecomunicaciones S.A., Chiquita Brands Costa Rica S.R.L., Ingenio Taboga S.A., Almacenes Simán, Corporación Pipasa, Constructora Hernán Solís, EDICA, así como sociedades relacionadas con entidades financieras como BAC San José Leasing, Banco Lafise, Desyfin y Davivienda Leasing, entre otras.
También destacan grandes empresas que hacen clavos de oro con la comercialización de productos de belleza con catálogos, mediante vendedoras amas de casa, sin pagar adecuadamente el impuesto de ventas tampoco, como el caso de Oriflame y Avón.
Lo que más llama la atención es que varias de estas empresas también habían declarado pérdidas o utilidades en cero durante el período fiscal 2024, lo que plantea interrogantes sobre si se trata de dificultades económicas reales o del aprovechamiento continuo de mecanismos legales que reducen la carga tributaria.
Este asunto además pone en la palestra que el expresidente Rodrigo Chaves ascendió al Gobierno gracias a un discurso de lucha contra estos evasores; sin embargo, el problema y hasta la lista sigue similar a la de los años previos a la anterior administración. En el fondo, nada ha sido solucionado con la elusión y evasión fiscal.
No necesariamente existe ilegalidad
La legislación costarricense contempla diversos instrumentos que pueden llevar legalmente a una empresa a no pagar impuesto sobre la renta.

Entre ellos figuran la compensación de pérdidas de años anteriores, depreciaciones y amortizaciones, deducciones por gastos financieros, incentivos fiscales como el régimen de zonas francas y las reglas aplicables a operaciones entre empresas vinculadas mediante precios de transferencia.
Por esa razón, especialistas advierten que la sola declaración de pérdidas o utilidades en cero no constituye evidencia de evasión fiscal.
Sin embargo, sostienen que cuando compañías de gran tamaño mantienen ese comportamiento durante varios años consecutivos, corresponde a la Administración Tributaria realizar un análisis técnico detallado y, claramente, investigar qué sucede realmente. Sin embargo, no hay evidencias de que eso suceda en los últimos años.
“La repetición merece un escrutinio riguroso”
El economista Luis Carlos Olivares, citado por el Semanario Universidad, considera que el fenómeno debe analizarse con especial atención, sobre todo en un contexto donde la recaudación tributaria mostró una disminución.
“No se trata de asumir que todas las empresas están incumpliendo la ley”, explicó el especialista, quien reconoce que muchas podrían estar atravesando situaciones económicas legítimas o beneficiándose de incentivos previstos por la legislación.

No obstante, advirtió que cuando un número importante de grandes contribuyentes deja de generar impuesto sobre las utilidades, el impacto sobre las finanzas públicas puede ser considerable.
Según Olivares, resulta especialmente llamativo que empresas con operaciones millonarias y una fuerte presencia en el mercado reporten pérdidas o utilidades nulas de forma reiterada, situación que —aunque puede ser completamente legal— amerita una fiscalización técnica rigurosa.
¿Elusión o evasión?
Los expertos consultados distinguen entre dos escenarios muy diferentes.
Por un lado, puede existir elusión fiscal, que consiste en utilizar mecanismos permitidos por la legislación para reducir el pago de impuestos.
Por otro, está la evasión fiscal, que implica el incumplimiento de la ley mediante prácticas fraudulentas.
Precisamente por ello consideran indispensable que la Dirección General de Tributación determine, caso por caso, si las pérdidas declaradas reflejan realmente la situación económica de las empresas o si existen estrategias que ameriten una revisión más profunda.
Cruce de información
Entre las recomendaciones planteadas se encuentra cruzar la información de las declaraciones tributarias con estados financieros, registros de la Promotora del Comercio Exterior (PROCOMER), información de la Superintendencia General de Valores cuando corresponda y los informes oficiales sobre gasto tributario.

Ese análisis permitiría distinguir qué porcentaje de las empresas realmente enfrenta pérdidas económicas, cuáles están utilizando incentivos fiscales legítimos y cuáles podrían estar aplicando esquemas de planificación tributaria que reduzcan significativamente su contribución al impuesto sobre las utilidades.
Un debate que vuelve al centro de la discusión
La publicación reabre el debate sobre la eficacia del sistema de fiscalización tributaria costarricense y sobre la necesidad de fortalecer los mecanismos de control para garantizar que quienes tienen mayor capacidad económica contribuyan conforme a la legislación vigente.
Aunque declarar pérdidas o utilidades en cero no constituye por sí mismo una irregularidad, la reiteración de estos resultados en algunas de las empresas más grandes del país refuerza el llamado de especialistas para que la Administración Tributaria profundice las auditorías y determine si las declaraciones corresponden a una realidad económica o al aprovechamiento de los mecanismos permitidos por la normativa.
Fuente: Investigación periodística del Semanario Universidad basada en información oficial del Ministerio de Hacienda y declaraciones del economista Luis Carlos Olivares.
Leave a Reply